 Iniciar Sesión en la Banca en Línea
Obtenga nuestro app:

Gana 6.00% APY* en los primeros $1,000 y 1.50% APY* en saldos superiores a $1,000 con SmartStart Savings, para niños y adolescentes de 0 a 17 años.
Obtén rendimientos garantizados con un Certificado de Ahorro. Elige entre opciones a corto y largo plazo y pon tu dinero a trabajar hoy.
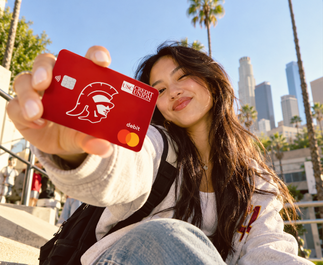
Diseñada para estudiantes, la cuenta de cheques CampusSpend te ofrece banca digital y no tiene cargo mensual. ¡Unirte es gratis!
Gana más a medida que aumenta tu saldo con una Cuenta de Mercado Monetario, mientras mantienes tu dinero a tu alcance.
Haz que tu dinero rinda más con Smart Yield, nuestra cuenta de ahorros de alto rendimiento que mantiene tus fondos a tu alcance.

Gana 6.00% APY* en los primeros $1,000 y 1.50% APY* en saldos superiores a $1,000 con SmartStart Savings, para niños y adolescentes de 0 a 17 años.
Obtén rendimientos garantizados con un Certificado de Ahorro. Elige entre opciones a corto y largo plazo y pon tu dinero a trabajar hoy.
Diseñada para estudiantes, la cuenta de cheques CampusSpend te ofrece banca digital y no tiene cargo mensual. ¡Unirte es gratis!
Gana más a medida que aumenta tu saldo con una Cuenta de Mercado Monetario, mientras mantienes tu dinero a tu alcance.
Haz que tu dinero rinda más con Smart Yield, nuestra cuenta de ahorros de alto rendimiento que mantiene tus fondos a tu alcance.
Iniciar Sesión en la Banca en LíneaObtenga nuestro app:


 Busca
Obtén una educación financiera gratuita sobre todo lo relacionado con tus finanzas personales, desde puntuaciones de crédito y consolidación de deudas hasta ahorro y préstamos estudiantiles.


Una cuenta de ahorros de alto rendimiento generalmente paga una tasa de interés más alta que una cuenta de ahorros tradicional. Te permite ganar intereses sobre tu saldo sin comprometer tu dinero a un plazo fijo. Puede ser una buena opción para ahorrar para emergencias, vacaciones, el pago inicial de una vivienda u otras metas, mientras mantienes acceso a tus fondos.
Depositas dinero en la cuenta y la institución financiera paga intereses sobre tu saldo. En las cooperativas de crédito, estas ganancias pueden llamarse dividendos. Cuando las ganancias se suman a tu cuenta, también pueden generar intereses. Esto se conoce como interés compuesto. Al comparar cuentas, revisa el rendimiento porcentual anual (APY). El APY refleja las ganancias anuales, incluido el interés compuesto. Tus ganancias reales dependen de tu saldo, los movimientos de la cuenta, los cargos y los cambios en la tasa.
Sí. A diferencia de un certificado de depósito (CD), una cuenta de ahorros de alto rendimiento generalmente no exige mantener tu dinero depositado durante un plazo específico. Sin embargo, los métodos de acceso, los tiempos de transferencia, los cargos y las políticas de retiro varían. Revisa las condiciones para saber cómo acceder a tus ahorros cuando los necesites.
Una cuenta de ahorros de alto rendimiento generalmente tiene una tasa variable y ofrece flexibilidad para agregar o retirar fondos. Un CD, conocido también como certificado de aportación en una cooperativa de crédito, suele ofrecer una tasa fija durante un plazo determinado. Los retiros anticipados pueden generar una penalización. La diferencia principal es la flexibilidad: los ahorros mantienen tus fondos accesibles, mientras que un certificado requiere un compromiso de tiempo.
Ambas cuentas generan intereses y generalmente permiten acceder a tu dinero sin un plazo fijo. Algunas cuentas de mercado monetario permiten emitir cheques o usar una tarjeta de débito. Los saldos mínimos, cargos, tasas y opciones de acceso varían según la institución financiera. Ningún tipo de cuenta paga automáticamente más que la otra; compara sus condiciones específicas.
Smart Yield Savings ofrece rendimientos según el rango de saldo para miembros que cumplen los requisitos. Revisa las tasas actuales y los criterios de elegibilidad para saber si se ajusta a tus metas de ahorro.
Brindamos las herramientas para construir un futuro financiero inteligente. ¡Suscríbate ahora!